

Serveurs, équipements réseau, stockage
Un marché dominé par les acteurs extra-européens. Les serveurs portent des marques américaines — Dell, HPE, Lenovo, Supermicro — mais la fabrication réelle se joue ailleurs : une part considérable des machines sort des lignes d'ODM asiatiques comme Quanta, Wiwynn ou Inventec, qui produisent aussi bien pour les grandes marques que directement pour les hyperscalers. La marque est occidentale ; la chaîne industrielle, très largement asiatique. Acheter « américain » ou « européen » ne dit donc presque rien de l'origine réelle d'un serveur — seule la nomenclature complète le dit.
Les composants invisibles. La dépendance ne se limite pas au processeur. Cartes réseau, contrôleurs RAID, puces d'administration, FPGA, contrôleurs USB et PCIe, alimentations, modules TPM (Trusted Platform Module) : un serveur agrège des dizaines de fournisseurs que l'acheteur ne voit jamais. Le réseau pousse la logique à l'extrême : nombre de routeurs, quelle que soit la marque sur le boîtier, reposent sur des composants Broadcom — l'acteur invisible du secteur. Et le stockage s'appuie sur une industrie du disque dur concentrée entre trois groupes mondiaux : une dépendance matérielle rarement comptée quand on parle de « stockage souverain ».
La dépendance cachée : les firmwares. Sous le système d'exploitation vivent des couches logicielles que personne n'audite : le BIOS/UEFI, les microcodes des cartes réseau, des SSD et des contrôleurs, et surtout le BMC (Baseboard Management Controller) — cette carte d'administration à distance (iDRAC chez Dell, iLO chez HPE) qui constitue un ordinateur complet dans l'ordinateur, avec son propre système, son accès au réseau et à la mémoire, actif même machine éteinte. Ces couches se mettent à jour depuis les serveurs du constructeur, avec des clés de signature que le client ne détient pas : qui contrôle le firmware contrôle la machine.
Un parc sous conditions. La dépendance ne s'arrête pas à l'achat — elle commence là. Pièces détachées propriétaires, firmwares réservés aux clients sous contrat de maintenance, fonctions sous licence : un parc de serveurs du commerce vit sous les conditions de son constructeur. Les pénuries mondiales de 2021-2022 ont montré ce qu'il en coûte d'attendre son tour derrière les clients prioritaires, et le choc Broadcom-VMware a rappelé ce que devient un client captif quand le fournisseur change unilatéralement les règles du jeu.
Des atouts européens réels. L'Europe n'est pourtant pas absente de cette famille — c'est même l'un des rares étages où elle aligne de vrais industriels. OVHcloud assemble ses propres serveurs dans son usine de Croix, avec son watercooling maison ; Eviden, héritier de Bull, fabrique à Angers ses gammes x86 BullSequana et construit les supercalculateurs européens — dont Alice Recoque, le premier exascale français ; 2CRSi exporte depuis Strasbourg ses serveurs à refroidissement par immersion. Côté réseau, Nokia et Ericsson comptent parmi les trois premiers équipementiers mondiaux, le Breton Ekinops joue la carte de l'interopérabilité européenne et Stormshield fournit les pare-feux français qualifiés.
La souveraineté par le logiciel et l'ouvert. Quand le matériel n'est pas européen, deux leviers restent : le logiciel et les spécifications ouvertes. Des solutions libres comme Ceph affranchissent le stockage des baies propriétaires, les Français Scality et Atempo signent avec Eviden une sauvegarde souveraine, et le monde Open Compute publie les plans des serveurs comme du firmware d'administration (OpenBMC) — du matériel qu'on peut faire fabriquer, auditer et changer de fournisseur sans changer d'architecture. Souveraineté matérielle et indépendance logicielle ne se confondent pas, et la seconde compense souvent la première.
Serveurs : une souveraineté plus complexe que le pays d'assemblage
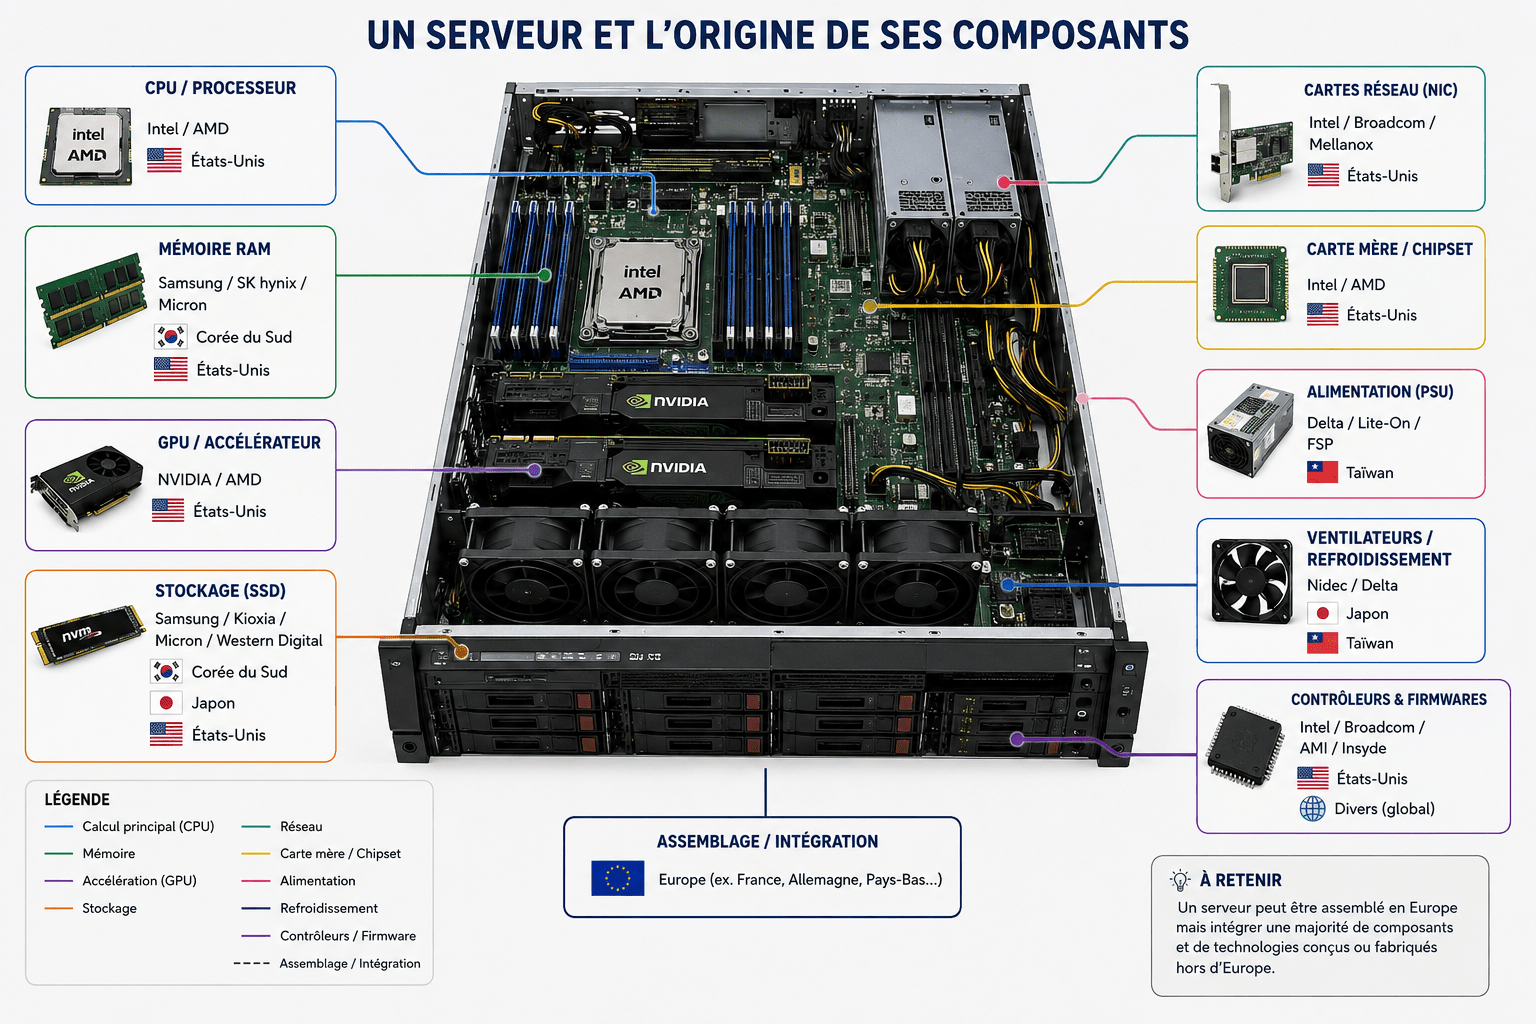
Un serveur assemblé ou fabriqué en Europe n'est pas nécessairement un serveur technologiquement européen.
Derrière le nom du constructeur se trouve en effet une chaîne de composants largement mondialisée :
- Processeurs : principalement les américains Intel et AMD
- Accélérateurs GPU : notamment NVIDIA ou AMD
- Mémoire : groupes asiatiques comme Samsung et SK hynix
- SSD, contrôleurs, cartes électroniques et firmwares : de nombreux fournisseurs internationaux
L'assemblage final peut donc être réalisé en France ou dans un autre pays européen alors que l'essentiel des technologies critiques reste conçu ou produit hors d'Europe. Pour évaluer réellement la souveraineté d'un serveur, il faut ainsi distinguer :
- la nationalité du constructeur
- le lieu d'assemblage
- l'origine des composants électroniques
- la maîtrise des firmwares et logiciels embarqués
Le marché mondial reste largement dominé par des constructeurs américains et asiatiques, même si l'Europe conserve quelques capacités industrielles, notamment avec Eviden/Bull en France dans les serveurs haute performance et les supercalculateurs.
Fondé en 2011 par Facebook avec Intel, Rackspace, Goldman Sachs et Andy Bechtolsheim, l'OCP applique au matériel les principes du logiciel libre : ses membres — Meta, Microsoft, Google, Nvidia, Nokia, HPE… — publient en spécifications ouvertes les plans de serveurs, baies (Open Rack), stockage, réseau, alimentation et refroidissement de leurs centres de données. Pour un exploitant, c'est du matériel auditable, interopérable et multi-fournisseurs : on peut faire fabriquer sur plans, comparer les offres et changer de constructeur sans changer d'architecture — l'antidote matériel au verrouillage propriétaire.
Équipements réseau : qui contrôle ?
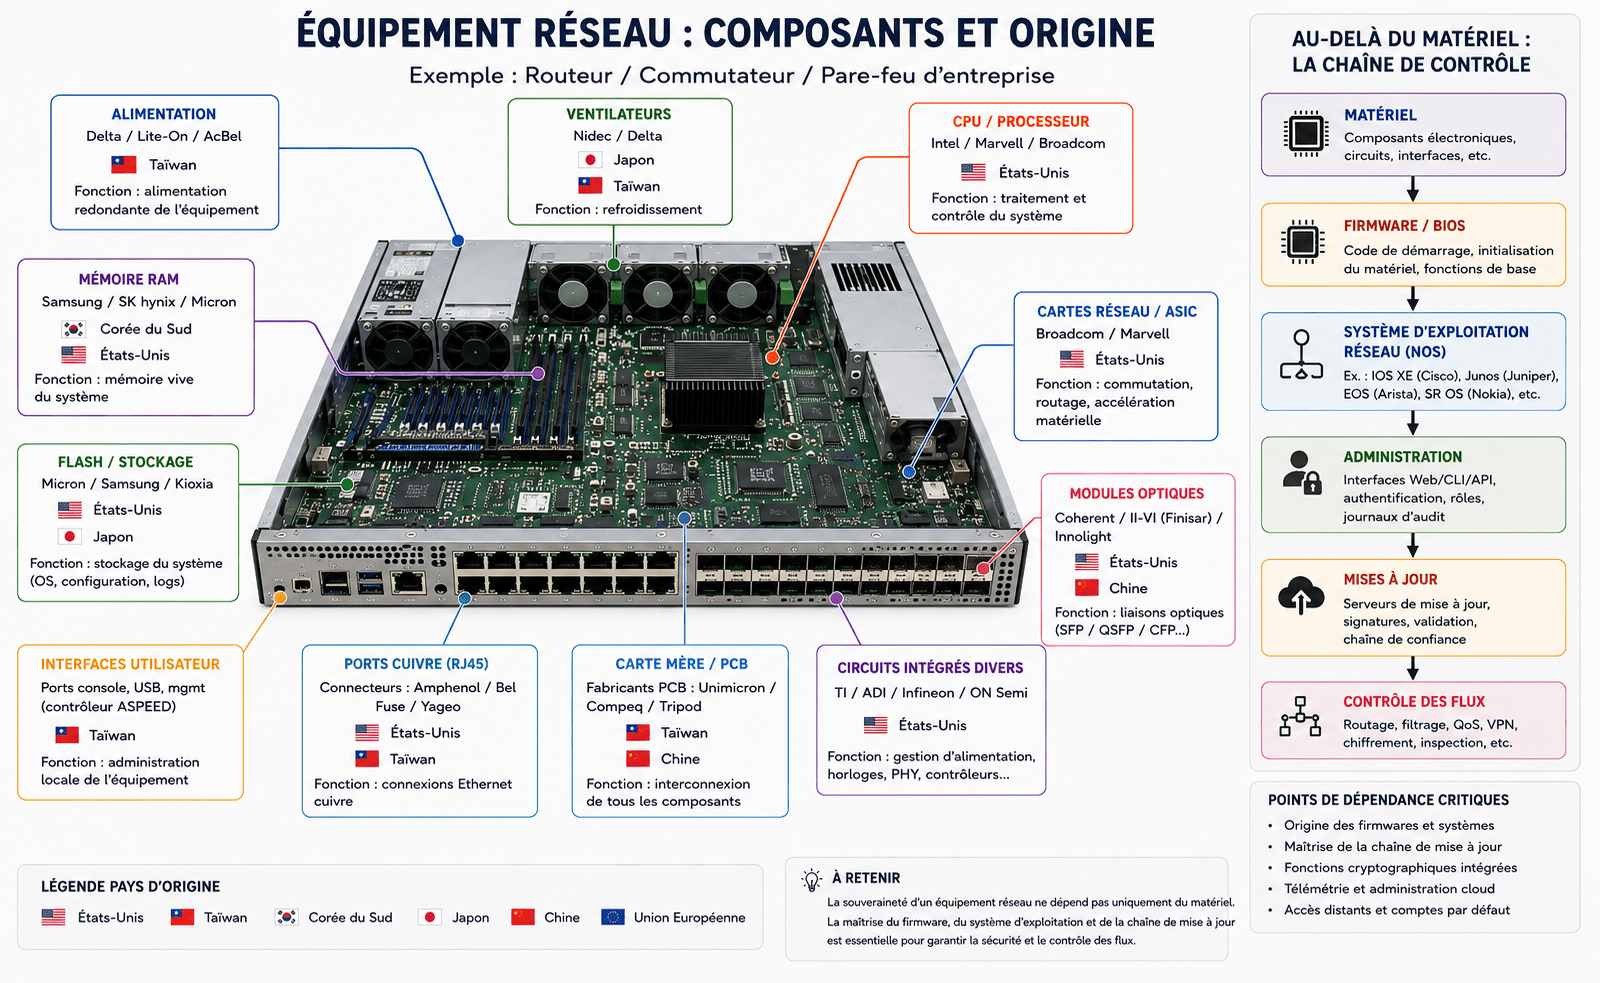
La souveraineté des équipements réseau ne dépend pas uniquement du lieu de fabrication du matériel ni de la nationalité du constructeur.
Les équipements réseau — routeurs, commutateurs, pare-feu, cartes réseau ou équipements optiques — constituent une couche essentielle de l'infrastructure numérique puisqu'ils déterminent comment les données circulent, par quels chemins et selon quelles règles.
Ces équipements embarquent généralement plusieurs couches logicielles et fonctionnelles :
- des firmwares
- des systèmes d'exploitation réseau
- des fonctions cryptographiques
- des interfaces d'administration
- des mécanismes de mise à jour, auxquels peuvent s'ajouter des services de télémétrie ou d'administration à distance
La maîtrise de ces différentes couches est donc essentielle, car elles peuvent conditionner la sécurité, la disponibilité et le contrôle des flux de données. Le marché mondial reste largement occupé par des acteurs américains et asiatiques comme Cisco, Juniper, Arista, Broadcom, Huawei ou ZTE, même si l'Europe conserve des positions importantes dans les infrastructures de télécommunications avec Nokia et Ericsson.
Pour une infrastructure critique, il faut ainsi considérer simultanément :
- l'origine du matériel
- la maîtrise du firmware et du système d'exploitation
- les mécanismes d'administration
- la chaîne de mise à jour
Huawei et ZTE sont considérés par la Commission européenne comme des fournisseurs 5G présentant des risques sensiblement plus élevés.
La Commission juge ainsi justifiées les décisions nationales visant à les restreindre ou les exclure des réseaux 5G, en particulier de leurs parties critiques. Les politiques varient encore selon les États :
- les Pays-Bas imposent le retrait de Huawei et ZTE des parties critiques de certains réseaux mobiles ;
- en Espagne, Huawei reste encore utilisé dans une partie du réseau 5G de MasOrange, principal opérateur du pays.
🇺🇸 États-Unis — quasi-exclusion des télécoms
Huawei figure sur la Covered List de la FCC au titre des équipements présentant un risque pour la sécurité nationale. La FCC (Federal Communications Commission) n'autorise plus les nouveaux équipements de télécommunications Huawei couverts par ce dispositif, ce qui empêche leur importation et leur commercialisation par les voies normales d'autorisation américaines.
🇨🇦 Canada — exclusion des réseaux mobiles
Le Canada a interdit les nouveaux équipements et services Huawei et ZTE dans les réseaux 5G, avec retrait des équipements 5G existants, et prévoit également le retrait des équipements 4G d'ici au 31 décembre 2027. Des restrictions concernent également certains équipements de réseaux optiques.
Stockage : matériel mondial, logiciel à reconquérir
Le stockage est un maillon particulièrement critique de la souveraineté : c'est sur ces infrastructures que résident concrètement les fichiers, bases de données, sauvegardes et objets numériques d'une organisation.
La marque n'est qu'une partie de la chaîne
Les systèmes professionnels sont proposés par de grands constructeurs internationaux :
- Dell
- HPE
- NetApp
- IBM
- Pure Storage
- Huawei
Mais la marque inscrite sur une baie de stockage ne représente qu'une partie de la chaîne technologique. Un équipement peut intégrer un processeur américain, des contrôleurs étrangers, des SSD utilisant des mémoires Flash produites principalement en Asie ou aux États-Unis, ainsi que de nombreux composants électroniques provenant d'une chaîne d'approvisionnement mondiale.
La couche logicielle, l'autre moitié de l'analyse
À cette dépendance matérielle s'ajoute une couche essentielle : le logiciel de stockage, qui organise les données, gère leur réplication, leur disponibilité, leur chiffrement et parfois leur administration à distance. La souveraineté du stockage doit donc être analysée simultanément sous l'angle matériel et logiciel.
Des marges de manœuvre côté logiciel
Sur ce second niveau, l'Europe dispose de davantage de possibilités pour reprendre la maîtrise grâce à des technologies ouvertes comme Ceph, qui permettent de construire des infrastructures de stockage indépendantes des grandes plateformes propriétaires.
Serveurs, réseau, stockage : un enjeu stratégique sous-estimé
Sous chaque service numérique, il y a des machines : serveurs, commutateurs, baies de stockage. Leur origine, leur maintenance et leurs micrologiciels sont des questions de souveraineté autant que de technique.
Un marché sans champion européen
Serveurs Dell, HPE, Lenovo ou Supermicro, équipements réseau Cisco, Juniper, Huawei ou Arista, stockage NetApp, Pure Storage ou Dell EMC : le matériel qui équipe les centres de données européens est presque entièrement conçu hors d'Europe, et assemblé pour l'essentiel en Asie. À chaque renouvellement de parc, la dépendance se reconduit.
La confiance dans le matériel
Un équipement n'est jamais qu'un assemblage de composants et de micrologiciels (firmwares, BMC, contrôleurs) que l'acheteur ne peut auditer qu'en partie. Portes dérobées, mises à jour non maîtrisées, télémaintenance constructeur : la confiance dans l'infrastructure repose sur celle qu'on accorde à sa chaîne d'approvisionnement — et aux juridictions qui la contrôlent.
Le levier géopolitique
Restrictions d'exportation américaines, bannissement d'équipementiers chinois des réseaux 5G, sanctions coupant l'accès aux pièces et aux mises à jour : le matériel est devenu une arme économique. Une décision prise à Washington ou Pékin peut geler un approvisionnement ou immobiliser un parc.
Le verrouillage par l'écosystème
Au-delà de la machine, c'est l'environnement qui attache : consoles d'administration propriétaires, contrats de support, certifications des équipes, compatibilités entre gammes. Sortir d'un constructeur se paie en migration, en formation et en risque — beaucoup renoncent, et la dépendance s'installe pour un cycle de plus.
Durée de vie et numérique responsable
Prolonger la vie des équipements — seconde main professionnelle, extension de garantie, pièces détachées, matériel réparable — réduit à la fois l'empreinte environnementale et l'exposition aux ruptures d'approvisionnement. Souveraineté et sobriété convergent : moins renouveler, c'est moins dépendre.
Les marges de manœuvre européennes
Sans champion du serveur, l'Europe a des atouts : assembleurs et intégrateurs locaux (2CRSi, atNorth…), standards ouverts comme l'Open Compute Project qui désolidarisent matériel et fournisseur, systèmes ouverts (Linux, SONiC) qui libèrent l'équipement réseau de son constructeur, et la commande publique pour soutenir ces filières.
Les réponses européenn, française et par le logiciel libre et le matériel libre
Assembleurs et intégrateurs comme le français 2CRSi, règlement européen Cyber Resilience Act qui impose la sécurité des équipements connectés, filières de reconditionnement professionnel qui prolongent la vie des parcs : sans champion du serveur, l'Europe a des leviers pour reprendre la main sur son infrastructure matérielle. Retrouvez dans la page dédiée les acteurs et initiatives qui dessinent la souveraineté des équipements.
Découvrir les réponses →